9,5 miljoner Coor-aktier bytte ägare, utan ett spår i orderboken
Jag är aktieägare i Coor. Detta är ingen investeringsrekommendation. Alla uppgifter är hämtade från offentliga källor. Delar av underlaget är spekulativt. Syftet är att dela min bild av Coor Service Management situation.
Vad DI redan visat
Den 23 december 2025 verifierades sex nya storägare i Coors ägarlista, enligt ägardatatjänsten Holdings. Aktieköpen dök upp vid samma tillfälle. Fem av de sex förvärvade nästan lika många aktier, var och en precis under fem procent av bolaget. Det sjätte köpte strax under fyra.
Tillsammans ägde de 28,5 procent. Strax under den 30-procentsgräns som utlöser budplikt.
DI:s genomgång i februari visade flera kopplingar. Wolfgang Sauerborn framträder i tre av bolagens toppskikt: Devina Elfte, GTE Gebäude-und Elektrotechnik och Sodalis Holding. Fyra av de sex har kopplingar till det tyska, onoterade och familjeägda holdingbolaget AVECO, som i sin tur äger Wisag-koncernen. Flera av bolagen är, liksom Coor, verksamma inom facility management.
Kopplingarna går längre än enskilda styrelseposter. Michael C. Wisser lämnade över rollen som vd i sitt förmögenhetsförvaltningsbolag till Sauerborn 2024, och har engagemang och ägande i flera bolag inom Wisag-koncernen. Wisser var vd för GTE Gebäude- und Elektrotechnik, ett av de sex.
I mars visade DI att även Fay Invest, tidigare räknat som ett av två bolag utan Wisag-koppling, hade en: Sauerborn är enligt Northdata och tyska bolagsregister vd för ett av Fay Invests dotterbolag.
Efter det återstod ett enda bolag utan synlig koppling: Shark Invest Nordics, registrerat i mitten av 2025 med bolagsbeskrivningen att investera i bolag i Tyskland och internationellt.
Den 20 mars kom en kort dementi. “De företag du nämner ingår inte i Wisag-koncernen”, skrev presskommunikatören Jana Lorena Eggert i ett mejl till DI. Följdfrågor besvarades inte.
Tre veckor senare flaggade Claus Wisser för ett innehav över 10 procent i Coor, genom Wisag och Devina.
Ingen av de sex hade flaggat.
Enligt lagen om handel med finansiella instrument uppstår flaggningsplikt när ägare ensamt eller tillsammans med andra passerar trösklarna 5, 10, 15 procent och så vidare. Till innehavet ska räknas aktier som innehas av någon annan med vilken den anmälningsskyldige träffat överenskommelse om samordnat utövande av rösträtten. Även utan korsägande kan principen om substans över form gälla, alltså att arrangemangets verkliga ekonomiska innehåll väger tyngre än dess formella utformning.
Kronologin
I mars ritades sextetten om. GTE Gebäude gick till noll. Samtidigt dök Wisag Service Holding Europa upp som ny ägare med 5,0 procent. Och Shark Invest ökade från 4,9 till 8,3 procent.
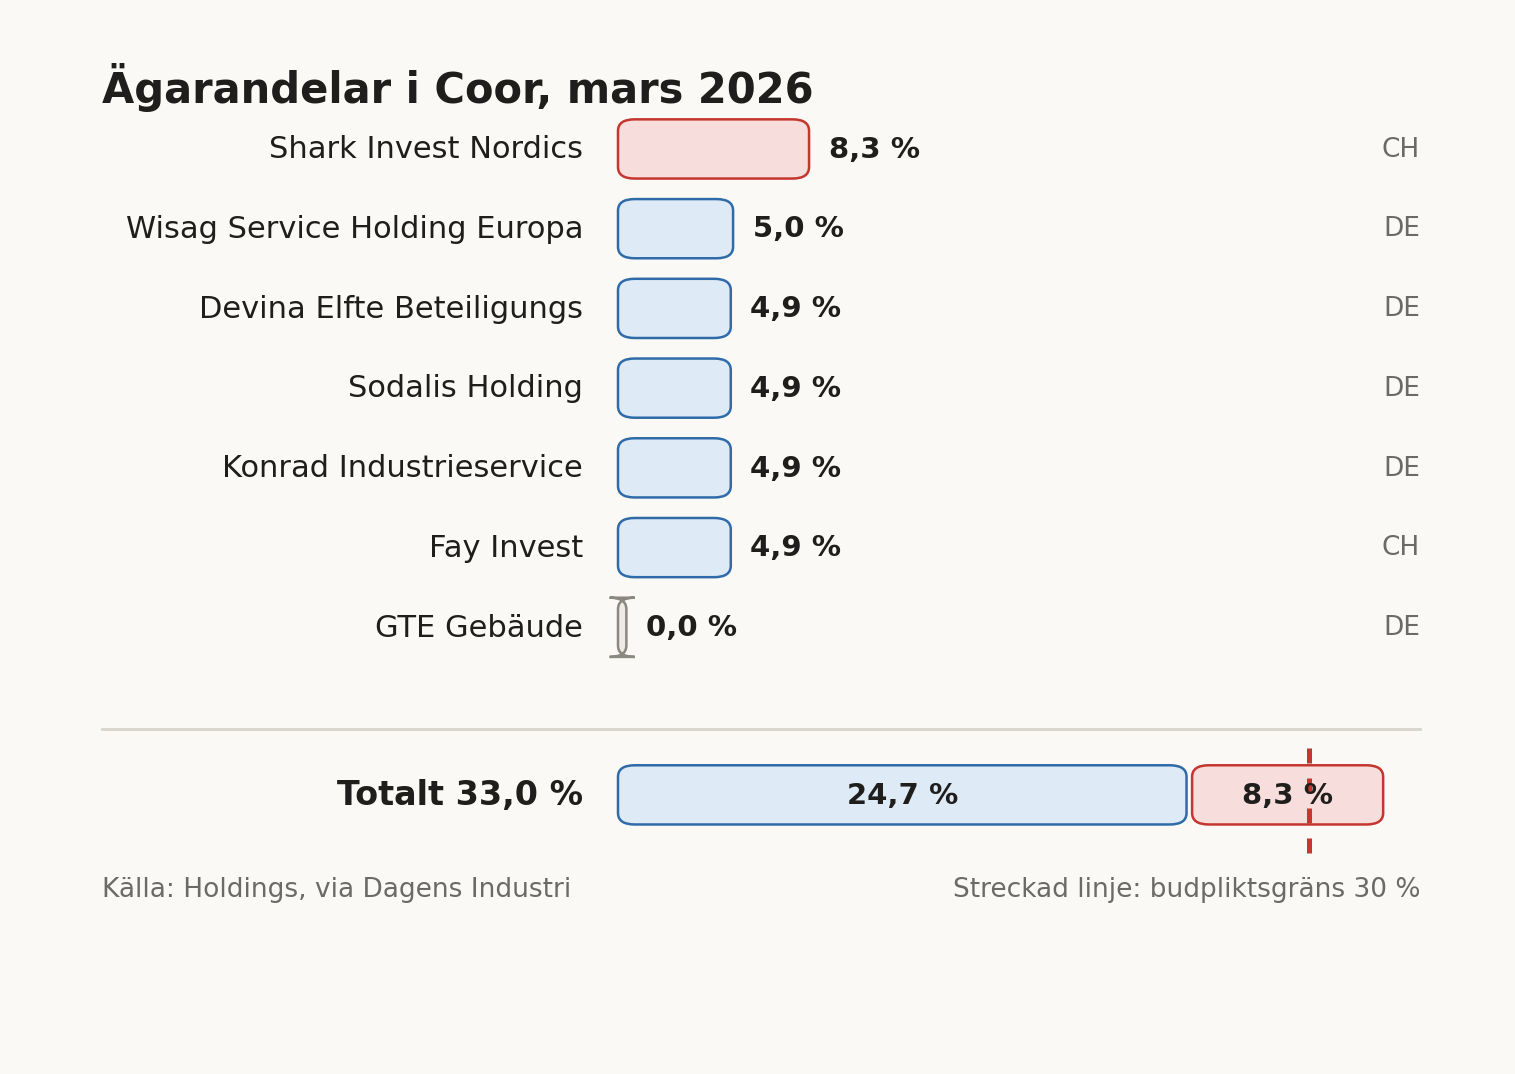
Källa: Holdings, via Dagens Industri.
De fem bolagen med Wisag-koppling summerade till 24,7 procent. Det var Shark Invests ökning som tog gruppen över trettio, bolaget ingen kunde placera.
Årsstämman 24 april. Devina, Wisag och Shark Invest blockerade gemensamt utdelningen om 2,50 kronor per aktie och begärde fortsatt stämma. Shark Invest röstade även nej till fastställande av dagordningen och nej till ansvarsfrihet, men representerade precis under tio procent av rösterna, så ansvarsfrihet beviljades ändå. Ägarna företräddes av seniora advokater från Snellman och Gernandt & Danielsson.
En representant från Carnegie frågade rakt ut om advokaterna samarbetade. Det kunde de inte kommentera.
Konsolideringen.
Devina dubblade från 5 till 10 procent den 16 april.
Claus Wisser flaggade för över 10 procent den 13 april, därefter 17 procent, sedan 17,75 procent den 4 juni.
Per den 26 juni hade bolaget 17,4 miljoner aktier, 18,2 procent.
Den 21 juli passerade Wisag 20-procentsnivån, drygt 19 miljoner aktier.
Sex bolag hade blivit två.
Kopplingen DI aldrig hittade
Shark Invest Nordics AG i Zug, CHE-492.367.887. VD: Peter Wiget.
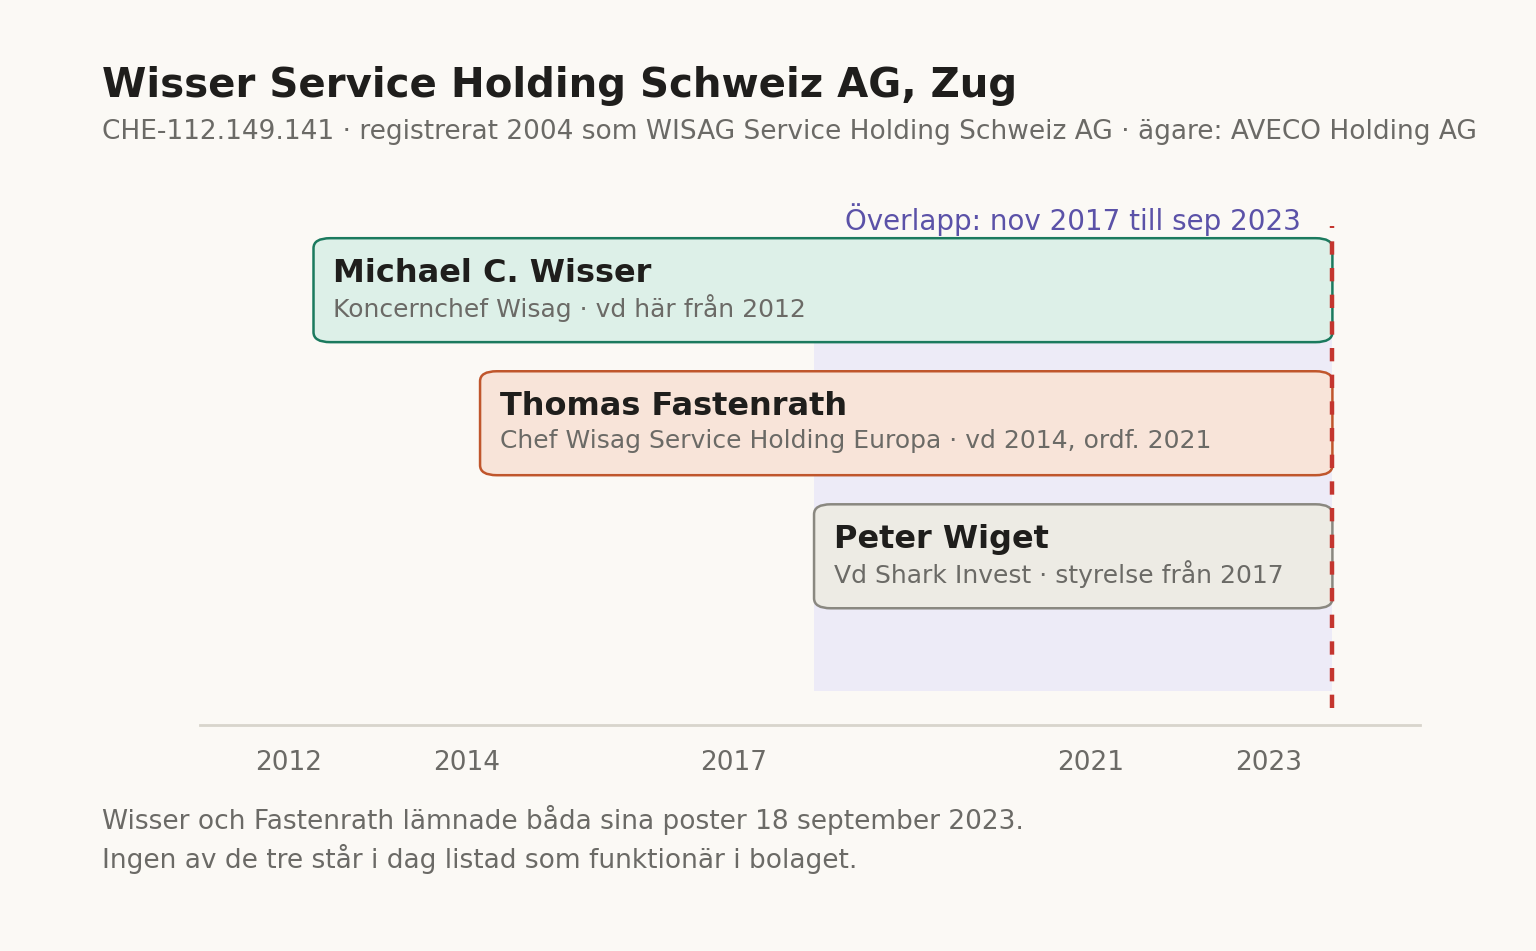
Wiget har enligt schweiziska handelsregistret i styrelsen för Wisser Service Holding Schweiz AG (CHE-112.149.141) sedan 28 november 2017. Bolaget registrerades 2004 under namnet WISAG Service Holding Schweiz AG och har AVECO Holding AG som aktieägare, samma AVECO som DI kopplade fyra av de sex bolagen till och äger Wisag.
I samma bolag satt Michael C. Wisser, Wisag-koncernens vd, som verkställande direktör från april 2012. Och Thomas Fastenrath, i dag General Manager för Wisag Service Holding Europa och alltså chef för bolaget som äger drygt 20 procent av Coor, var vd där från februari 2014 och styrelseordförande från september 2021.
Wisser, Fastenrath och Peter Wiget lämnade sina poster samma dag, den 18 september 2023. (Wigets uttåg noterades aldrig men kan antas sluta när AVECO tog helt kontroll av Wisser Service Holding AG och inga andra notiser om styrelseförändringar gjorts.)
Överlappet är nästan sex år. Från november 2017 till september 2023 satt Shark Invests vd, Wisag-koncernens vd och chefen för Coors största ägare i samma bolags ledning samtidigt.
Wiget förekommer även i ett andra AVECO-ägt bolag: Wisser Gebäude- und Betriebstechnik AG, som hette WISAG Gebäude- und Betriebstechnik AG fram till namnbytet 2008. Där satt han i styrelsen redan vid registreringen i december 2004. Bolaget avfördes ur registret den 7 april i år, sjutton dagar före Coors årsstämma.
Och så, den 30 juli
Flaggningsmeddelande i Coor Service Management Holding AB
Innehavare: Shark Invest Nordics AG
Före transaktionen: 9 546 575 aktier
Skäl för flaggning: Sälj
Datum: 2026-07-30
Efter transaktionen: 0 aktier, 0 procent
Koncernens samlade innehav: 0
Hela innehavet borta. Men posten kan inte ha gått över börsen.
Coors totala omsättning under juli, samtliga 21 handelsdagar i Juli:
Volym 3 693 285 aktier Omsättning 185,4 MSEK Antal avslut 10 121 Snitt per dag 175 871 aktier (Källa Nasdaq 2026-08-03)
Shark Invests post motsvarar 2,6 gånger hela månadens handel.
Det är tydligt att Shark Invest Nordics(Wisag - inte sålt sina andelar i öppna markaden)
Vad som kommer nu
Flaggningsgränserna går vid 5, 10, 15, 20, 25 och 30 procent.
Härifrån är det spekulation.
Det troligaste är att Wisag flaggar över 25 procent inom dagar. De låg på drygt 19 miljoner aktier den 21 juli. Shark Invests post var 9 546 575. Tillsammans blir det 28 743 506 aktier av 95 812 022, alltså 29,99989 procent.
Trettio procent nås vid 28 743 607 aktier.
Skillnaden är 101 aktier.
Om Wisag köpte hela posten landar de alltså precis under budpliktsgränsen. Hundra aktier, i en position värd över två miljarder kronor. Det är inte en nivå man hamnar på av misstag, och en aktör som velat undvika budplikt sedan december har haft god anledning att räkna noga.
Alternativet är att posten flyttats till ett nytt bolag. Sex bolag under flaggningsgränsen fungerade i ett halvår. Ett sjunde, nyregistrerat och utan synliga kopplingar, skulle fungera igen, och ge utrymme att fortsätta köpa över marknaden utan att någon lägger ihop siffrorna.
Shark Invest Nordics registrerades i mitten av 2025, ett halvår innan det dök upp i Coors ägarlista. Den strukturen går att bygga om.
Kvar står frågan om budplikt uppkom redan i mars, när sextetten låg på 33 procent utan att någon flaggat. Skyldigheten skulle i så fall ha uppstått då, inte i dag.
Forsatta spekulationer..
Motiv:
WISAG visar historisk och målmedveten vilja att köpa, fusionera och avknoppa(sälja) företag. Även om detta skulle vara WISAGS första börsnoterat bolag följer strukturen tidigare mönster om man ser till aggregerade händelseregister.
Med en historik av framgångsrika fusioner och nyligen en avknoppningingar kan kassan väntas finnas för att förvärva: även om försäljningen HiSERV GmbH av AVECO sålde 2024 inte publicerade köpeskillingen offentligt kan man grovt räkna i hundratals-euro miljoner klassen.
I WISAGS strategi mot 2030 ingår att ta mer marknad i Europa(och i sin tur norden) och den befintliga svenska delen är minimal, där Coor Service Management skulle vara en mycket viktig del av deras tillväxt.
Framtiden:
Frågan vi alla ägare ställer oss, låt oss säga att Wisag köper den sista pusselbiten av Shark Invest Nordic och flaggar upp, vad är planen framåt?
“Tyskarnas” eventuella fientlighet har varit föremål för diskussion. WISAG har historiskt visat sin seriositet i tidigare uppköp och agerar vad finns att tillgå offentligt sällan lösryckt.
WISags möjligheter att köpa mer i den öppna marknaden är begränsad. Utöver det att invänta 6 månaders högsta kurs budpliktsfönstret(högsta kurs mm.) anses vara “dumsnålt” , få privatsparare skulle ta ett bud under 55 kronor, för att inte tala om instutionerna som förmodligen förväntar sig en betydligt högre premie.
Saker och ting sker egentligen snabbare än förväntat, WISAG har konsoliderat företagen de använt för att köpa i öppna marknaden(med början i december 2025), omstruktureringen kan härmed tänkas vara klar innan budförhandlingarna och M&A sätter igång (om de inte redan har börjat). Finansieringsfrågan kan antas vara lättlöst med en del pengar i kassan. Förmodligen har WISAG god insikt i Coors Service Managements affärer och har betydligt lättare att utvärdera bolaget i en ev. M&A process.
Vad som väntar är bara titta och se med svaret de närmsta dagarna kring eventuell flaggning i WISAG Service Holding Europa - Processen kan bli längre om aktierna flyttas vidare till ett mer anonymt bolag utan direkt kopplingar till WISAG (på rekommendation av jurister), men där WISAG kommer ha möjligheten att köpa mer i öppna marknaden.
En minimal observation som kan verka oseriös: Trots utlovat från VD Ola Klingenborg har inga förvärv av aktier dykt upp i insynsregistret. Kan det vara så att diskussionen redan är igång?
//MxM